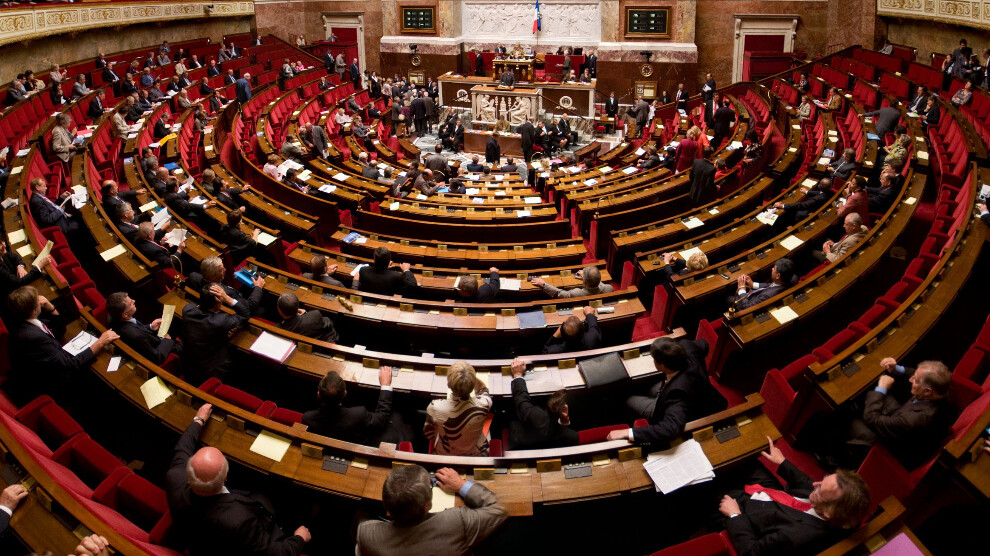
Fransa’da 2027 yılı bütçe görüşmeleri, Ulusal Meclis’te hükümet açısından önemli bir siyasi yenilgiyle sonuçlandı. 4 Kasım 2026 akşamı gerçekleştirilen oylamada bütçe tasarısının ilk bölümü olan gelirler bölümü, 458 ret oyuna karşı sıfır kabul oyuyla reddedildi. İki milletvekili ise çekimser kaldı.
Farklı siyasi eğilimlerden milletvekillerinin aynı metne karşı oy kullanması, hükümetin parlamentoda çoğunluk oluşturmakta yaşadığı güçlüğü bir kez daha ortaya koydu.
Görüşmeler sırasında çok sayıda değişikliğe uğrayan bütçe tasarısının gelirler bölümü, yapılan düzenlemelerden sonra hem hükümeti destekleyen hem de muhalefette bulunan siyasi grupların itirazlarıyla karşılaştı.
Gelirler bölümünün reddedilmesi üzerine milletvekillerinin bütçenin harcamalar bölümünü Genel Kurul’da görüşmesi mümkün olmadı. Böylece 13 Ekim’den bu yana sürdürülen görüşmelerin ardından bütçenin ilk bölümü kabul edilmezken, hükümetin başlangıçta sunduğu tasarının Senato’ya gönderilmesi gündeme geldi.
HÜKÜMETİN HEDEFİ 54 MİLYAR AVROLUK MALİ DÜZENLEME
Hükümet, 1 Ekim’de parlamentoya sunduğu 2027 bütçesinde kamu açığını gayrisafi yurt içi hasılanın (GSYH) yüzde 5’ine indirmeyi hedefledi.
Hükümetin öngörülerine göre kamu açığının 2026 yılında GSYH’nin yüzde 5,4’ü düzeyinde gerçekleşmesi beklenirken, 2027 yılında bu oranın yüzde 5’e düşürülmesi planlandı.
Bu hedef doğrultusunda toplam 54 milyar avroluk mali iyileştirme öngörüldü. Bunun 43 milyar avroluk bölümünün 2027 yılı devlet bütçesi ve sosyal güvenlik finansmanı düzenlemeleri üzerinden sağlanması, kalan bölümünün ise daha önce alınan önlemlerin etkilerinden oluşması hesaplandı.
Hükümetin bütçe yaklaşımı, kamu harcamalarının sınırlandırılması, vergi düzenlemeleri ve sosyal harcamalardaki artışın kontrol altına alınması üzerine kuruldu.
Ancak hükümetin bütçe açığını azaltma planı, özellikle emekliler, dar gelirli aileler, öğrenciler ve sosyal yardım alan kesimler üzerindeki olası etkileri nedeniyle tartışmalara neden oldu.
EMEKLİLERİN VERGİ AVANTAJLARINA SINIRLAMA
Bütçe tasarısında tartışma yaratan düzenlemelerden biri, emekli maaşlarına uygulanan yüzde 10’luk gelir vergisi indirimi oldu.
Mevcut uygulamada emeklilik gelirleri üzerinden hesaplanan yüzde 10’luk vergi indiriminin üst sınırı, vergi hanesi başına 4 bin 439 avro olarak uygulanıyor.
Hükümet, bu üst sınırın 2027 yılında 3 bin avroya düşürülmesini önerdi.
Düzenleme, özellikle belirli bir gelir düzeyinin üzerindeki emeklilerin vergi yükünün artabileceği yönündeki tartışmaları beraberinde getirdi.
Hükümet ise kamu harcamalarının kontrol altına alınması gerektiğini savunurken, küçük emekli maaşlarının korunacağını belirtti.
KONUT YARDIMLARI VE FAALİYET PRİMİ DONDURULMAK İSTENDİ
Bütçenin bir diğer tartışmalı başlığı, dar gelirli hanelere yönelik sosyal yardımlarda öngörülen değişiklikler oldu.
Hükümet, 2027 yılında kişisel konut yardımlarının (APL) hesaplanmasında kullanılan tutarların ve çalışan düşük gelirli kişilere verilen faaliyet priminin (Prime d’activité) olağan yeniden değerlemesinin yapılmamasını önerdi.
Konut yardımlarına ilişkin tutarlar normal koşullarda her yıl kira fiyatlarını esas alan endekse göre güncelleniyor. Hükümetin önerisi, bu güncellemenin 2027 yılı için yapılmamasını öngörüyordu.
Ancak tasarıda, hükümetin daha sonra kararname çıkararak konut yardımlarındaki güncellemeyi yeniden uygulamaya koyabilmesine imkân sağlayan bir hüküm de bulunuyordu.
Önerilen düzenlemeler, özellikle enflasyon karşısında alım gücünü korumakta zorlanan dar gelirli haneler bakımından eleştirilerin odağında yer aldı.
Buna karşılık hükümet, aktif dayanışma geliri (RSA), engelli yetişkin yardımı (AAH) ve yaşlılar için dayanışma yardımı (Aspa) gibi bazı sosyal yardımların enflasyona göre güncellenmeye devam edeceğini açıkladı.
ÖĞRENCİLERİN KONUT YARDIMLARINA YENİ KOŞUL
Bütçe tasarısı, yüksek gelirli ailelerin çocuklarına verilen konut yardımları için de değişiklik öngördü.
Hükümet, 1 Eylül 2027’den itibaren belirlenen gelir koşullarındaki ailelerden gelen öğrencilerin, konut yardımı ile ailelerinin kendileri üzerinden yararlandığı vergi avantajı arasında tercih yapmasını önerdi.
Buna göre öğrencilerin hem APL konut yardımından hem de ailelerinin vergi sisteminde kendileri üzerinden elde ettiği belirli avantajlardan birlikte yararlanması sınırlandırılacaktı.
Hükümet, düzenlemenin konut yardımlarını daha fazla ihtiyaç duyan öğrencilere yönlendirmeyi amaçladığını savundu.
Ancak öneri, öğrencilerin barınma koşulları, aile gelirlerinin değerlendirilmesi ve yükseköğretime erişimde eşitlik bakımından tartışma yarattı.
EŞYALI KONUT KİRALAMALARINA VERGİ DÜZENLEMESİ
Hükümetin konut politikalarına ilişkin düzenlemelerinden biri de profesyonel olmayan eşyalı konut kiralama sistemi (LMNP) kapsamında uygulanan amortisman indirimlerinin sınırlandırılması oldu.
Tasarıda, bu alandaki amortisman indirimlerinin yüzde 2,5 oranıyla ve vergi hanesi başına yıllık 7 bin avro üst sınırıyla uygulanması önerildi.
Bu değişiklikle eşyalı ve eşyasız konut kiralamaları arasındaki vergi uygulamalarının birbirine yaklaştırılması hedeflendi.
Konut krizinin devam ettiği Fransa’da söz konusu düzenleme, kiralık konut piyasası, yatırımcıların vergi avantajları ve barınma politikaları bakımından da gündeme geldi.
BÜYÜK ŞİRKETLERİN VERGİLENDİRİLMESİ TARTIŞILDI
Bütçe tasarısının önemli başlıklarından biri de büyük şirketlerin vergilendirilmesiydi.
Hükümet, büyük şirketlerin kârlarına uygulanan olağanüstü kurumlar vergisi katkısının 2027 yılında da sürdürülmesini, ancak önceki dönemlere göre azaltılmasını önerdi.
Söz konusu ek verginin uygulanmasında yıllık 1,5 milyar avroluk ciro eşiğinin korunması, buna karşılık vergi oranlarının düşürülmesi öngörüldü.
Bunun yanında büyük deniz taşımacılığı şirketlerinin faaliyet sonuçları üzerinden alınan olağanüstü katkının da daha düşük bir oranla yeniden uygulanması planlandı.
Hükümetin yaklaşımında, büyük şirketlerden belirli ölçüde ek kamu geliri elde edilirken yatırımları ve rekabet gücünü destekleyen vergi avantajlarının korunması hedeflendi.
Bu yaklaşım, bütçe açığının azaltılmasında büyük sermayenin üstleneceği mali yükün yeterli olup olmadığı tartışmasını da beraberinde getirdi.
ULAŞIM ALTYAPISI İŞLETMELERİNE KADEMELİ VERGİ
Tasarıda ulaşım altyapısı işletmelerinin vergilendirilmesinde de değişiklikler yer aldı.
Hükümet, yıllık işletme geliri 120 milyon avroyu aşan ve belirli bir kârlılık düzeyine ulaşan işletmelere uygulanan verginin kârlılık oranına göre farklılaştırılmasını önerdi.
Mevcut uygulamadaki yüzde 4,6’lık oran, belirli kârlılık düzeylerinde korunacak; daha yüksek kârlılığa ulaşan işletmeler için kademeli olarak artırılacaktı.
Tasarıya göre vergi oranı, yüzde 30 ve üzerindeki kârlılık düzeylerinde yüzde 12,2’ye kadar çıkabilecekti.
Düzenleme, ulaşım altyapısını işleten büyük şirketlerin kamu maliyesine yapacağı katkının artırılması hedefiyle hazırlandı.
PARLAMENTODA BÜTÇE METNİ DEĞİŞTİ
Bütçe görüşmeleri sırasında milletvekilleri çok sayıda değişiklik önergesi sundu.
Büyük şirketlerin vergilendirilmesi, temettüler, şirketlerin kendi hisselerini geri satın alması, konut politikaları ve vergisel avantajlar parlamentodaki tartışmaların başlıca konuları arasında yer aldı.
Bazı düzenlemeler kabul edilirken bazıları reddedildi. Farklı siyasi grupların sunduğu değişikliklerle hükümetin başlangıçta hazırladığı metin arasında önemli farklılıklar oluştu.
Hükümet, parlamentoda yapılan değişikliklerin bütçenin mali dengesini bozabileceği uyarısında bulundu.
Ancak farklı siyasi grupların bütçeye yönelik itirazları ortak bir uzlaşmaya dönüşmedi. Gelirler bölümüne eklenen veya bu bölümden çıkarılan hükümler, bazı partilerin kendi önerileriyle oluşan metne dahi karşı çıkmasına yol açtı.
Sonuçta hükümetin sunduğu ilk tasarıdan önemli ölçüde farklılaşan gelirler bölümü, 458 milletvekilinin ret oyuyla kabul edilmedi.
49.3 MADDESİ VE HÜKÜMETİN GELECEĞİ
Oylamanın ardından Fransa’da gözler bütçenin yasalaşması için izlenecek yola çevrildi.
Fransa Anayasası’nın 49.3 maddesi, belirli koşullar altında hükümete bir yasa tasarısını olağan kabul oylaması yapılmadan geçirme olanağı tanıyor.
Ancak bu yöntemin uygulanması, muhalefetin hükümet hakkında güvensizlik önergesi sunabilmesinin de önünü açıyor.
Güvensizlik önergesinin kabul edilmesi durumunda hükümetin görevden ayrılması gerekiyor.
Bu nedenle 49.3 maddesi, bütçe görüşmelerindeki tıkanıklığın aşılması için kullanılabilecek anayasal bir yöntem olabileceği gibi hükümet açısından yeni bir siyasi krizin de başlangıcı olabilir.
Öte yandan 4 Kasım’daki oylamanın ardından bütçenin yasama süreci sona ermiş değil. Ulusal Meclis’te reddedilen gelirler bölümünün ardından hükümetin başlangıçtaki bütçe metninin Senato’ya iletilmesi öngörülüyor. Bütçenin nihai biçimi sonraki yasama aşamalarında belirlenecek.
Source: ANF News